 Walti
Gizlilik · 5 dk okuma
iPhone’da banka hesabını bağlamadan harcamalarını nasıl takip edersin?
Bütçe uygulamalarının çoğu aynı adımla başlar: Bankanı bağla. Erişime bir kez izin verirsin, çoğu zaman bankanın kendi giriş sayfası ya da uygulaması üzerinden; o andan itibaren işlemlerin kendiliğinden gelir ve senin için kategorilere ayrılır.
Bu pratik ve pek çok kişi için doğru seçim. Ama tek yol değil. Hiçbir banka bağlantısı olmadan da harcamalarının doğru bir resmini çıkarabilirsin. Bunun için daha akıllı bir algoritma değil, farklı bir alışkanlık gerekiyor.
Elle kayıt tutmak eskisi gibi değil
Elle kayıt tutmanın kötü şöhreti – tablolar, kaybolan fişler, şubatta ölen bir alışkanlık – eskiden nasıl yapıldığından geliyor. Telefonda bir harcamayı kaydetmek çok daha hafif: Uygulamayı aç ya da bir widget’a dokun, tutarı gir, kategoriyi seç, bitti. İstersen bir açıklama da ekleyebilirsin.
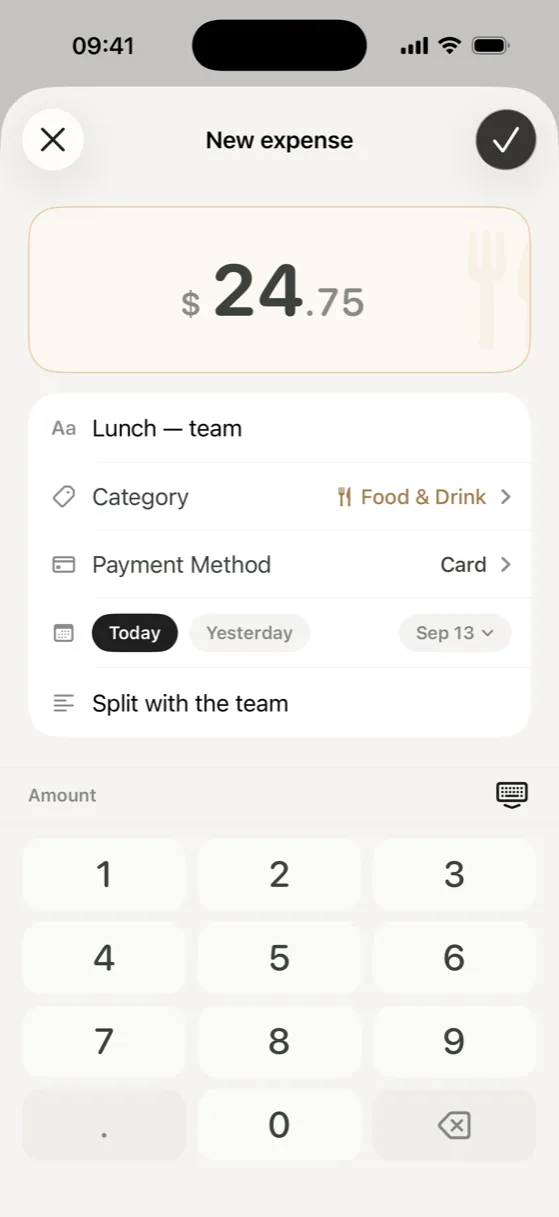
Elle kayıt tutmayı bitiren şey kaydetmenin kendisi değil. Sonradan hatırlamak. Asıl çözüm de tam burada.
Günün sonunda değil, ödeme anında kaydet
“Akşam eklerim” cümlesi, elle kaydın bittiği yerdir. Akşam olunca büyük alışverişi hatırlarsın ama kahveyi, otoparkı, eczanedeki anlık alımı unutursun; yani en hızlı biriken ve akıldan en hızlı çıkan küçük harcamaları.
Kalıcı olan alışkanlık şu: Harcamayı kasada, telefonu cebine koymadan hemen önce kaydet. Yeni harcama ekranına hızlıca ulaşmak işini kolaylaştırır: ana ekrandaki bir widget, uygulama simgesindeki hızlı eylem ya da iOS 18 ve sonrasında Denetim Merkezi’ndeki bir düğme veya Eylem düğmesi. Böylece uygulamayı aramak ya da menülerde gezinmek zorunda kalmazsın. Kilitli ekrandan açıyorsan, iOS her uygulamada olduğu gibi önce kilidi açmanı ister.
Banka taraması olmadan düzenli ödemeler
Abonelikler, insanların yakalamak için banka bağlantısı gerektiğini düşündüğü kategori. Gerekmiyor; gereken şey bir liste. Her düzenli ödemeyi tutarı, kategorisi ve ne sıklıkla tekrarlandığıyla bir kez ekle; ödeme günü geldiğinde onaylaman için karşına çıksın. Hesap dökümünde ödemeleri aramıyorsun; liste zaten elinde ve onaylamak tek bir dokunuş.
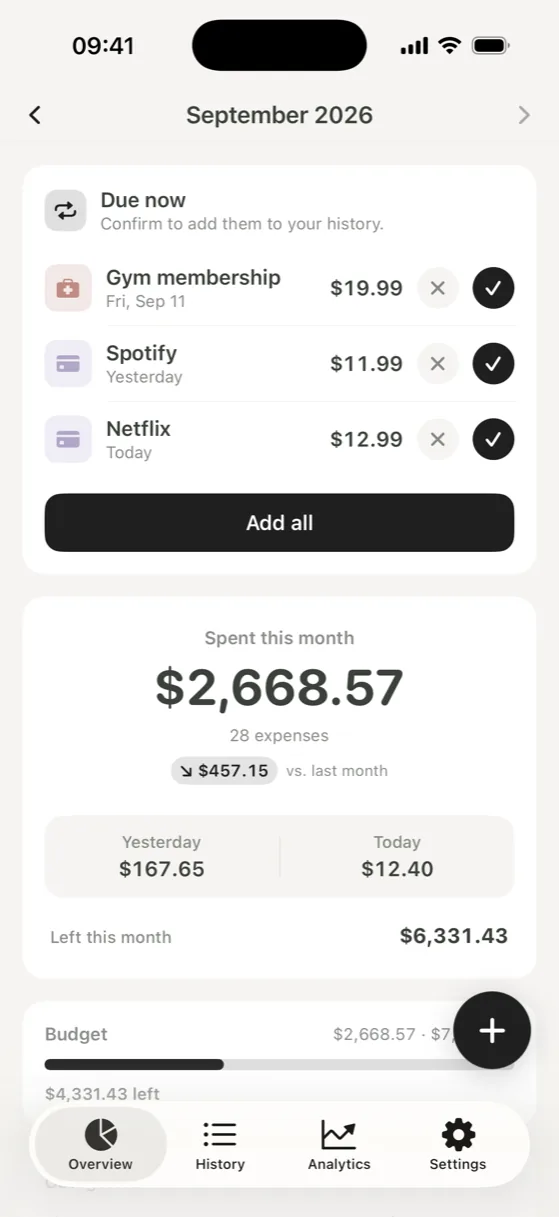
Önemli olan rakamlar yine elinde
Banka senkronizasyonu olmadan, bütçenin davranışı gerçekten değiştiren kısımlarını kaybetmezsin: aylık toplam, kategori dağılımı, son birkaç ayın eğilimi, bu ayın normalden fazla mı az mı gittiğine dair bir his. Bunların hepsi, verinin nereden geldiğinden değil, kaydettiğin harcamalardan çıkar.
Kayıt tutmanın kattığı şey dikkat. Her kayıt, ne harcadığını fark ettiğin küçük bir an; bir alışkanlığı değiştiren de çoğu zaman bu fark etme. Banka senkronizasyonu daha eksiksizdir; kayıt tutmak ise seni her karara daha yakın tutar.
Banka senkronizasyonunun iyi yaptığı şeyler ve istedikleri
Otomatik senkronizasyonun gerçek avantajları var. Her kartlı ödeme sen hiçbir şey yapmadan görünür, kaydetmeyi unuttuğun için hiçbir şey gözden kaçmaz ve unuttuğun bir abonelik kendiliğinden ortaya çıkar. Hiç uğraşmadan eksiksiz bir kayıt istiyorsan, rakip bulmak zor.
Ama bazı şeyler de ister. Bankanla uygulama arasına başka bir şirket girer ve işlem geçmişin, o şirketin güvenlik ve saklama kurallarına göre telefonunun dışında tutulur. Bağlantıların zaman zaman yeniden onaylanması gerekir, içe aktarılan kategoriler çoğu zaman düzeltme ister ve nakit hiçbir zaman görünmez. Bu takasın sana değip değmediği kişisel bir karar. Elle kayıt tutmak sadece diğer seçenek.
Bir bütçe uygulamasının hesabına kimin bağlandığını nasıl anlarsın?
Bankanla senkronize olan uygulamaların çoğu bu bağlantıyı kendisi kurmaz. Türkiye’de bu bağlantı genellikle açık bankacılık kapsamında, Merkez Bankası’ndan izinli hesap bilgisi hizmeti sağlayıcıları üzerinden kurulur. Bunu kurulum sırasında görürsün: Uygulama bir listeden bankanı seçmeni ister, ardından hizmet sağlayıcının giriş ekranını gösterir ya da erişime izin vermen için seni bankanın uygulamasına veya web sitesine yönlendirir. İkinci durumda bütçe uygulaması şifreni hiçbir zaman görmez.
Bunu yüklemeden önce kontrol etmek için uygulamanın açıklamasını ve gizlilik politikasını oku; bankalara bağlanan uygulamalar genellikle hangi hizmeti kullandıklarını belirtir. App Store’daki gizlilik etiketi bir uygulamanın ne topladığına dair iyi bir özet sunar ama hangi hizmetin (varsa) bankana bağlandığını söylemez. Ve bir uygulama, tek bir harcama eklemene bile izin vermeden önce bankanı istiyorsa, senkronizasyon nasıl çalıştığının merkezindedir. Elle kayıt için tasarlanmış bir uygulama bunu hiç sormaz.
Walti tam olarak böyle çalışır. Banka girişi yok, aracı hizmet yok, hesap yok, Walti sunucusu yok. Kayıtların iPhone’unda saklanır ve oradan yalnızca bir yedekle çıkar: dışa aktardığın bir dosya ya da kendi iCloud veya bilgisayar yedeğin. Harcamaları uygulamadan, ana ekrandaki bir widget’tan ya da uygulama simgesinin hızlı eyleminden; iOS 18 ve sonrasında da Denetim Merkezi’nden veya Eylem düğmesinden eklersin. Düzenli giderler, ödeme günü geldiğinde onayını bekler; ayın, eğilimlerin ve kategorilerin hepsi kaydettiklerinden oluşur.
Paranın nereye gittiğini bilmek için banka senkronizasyonuna ihtiyacın yok. Kasada bir ana ve onu yazacağın bir yere ihtiyacın var.