 Walti
Privacidade · 5 min de leitura
Como controlar seus gastos no iPhone sem conectar a conta do banco
A maioria dos apps de orçamento começa pelo mesmo passo: conecte seu banco. Você autoriza o acesso uma vez, muitas vezes pela página ou pelo app do próprio banco, e a partir daí as transações chegam sozinhas e são separadas em categorias para você.
É prático, e para muita gente é a escolha certa. Só não é o único caminho. Dá para ter uma visão precisa dos seus gastos sem nenhuma conexão bancária. O que muda é o hábito, não a esperteza do algoritmo.
Registrar à mão não é mais o que era
A fama do registro manual – planilhas, notinhas perdidas, um hábito que morre em fevereiro – vem de como ele era feito antigamente. No celular, registrar uma despesa é muito mais leve: abra o app ou toque num widget, digite o valor, escolha a categoria e pronto. A descrição fica lá, se você quiser.
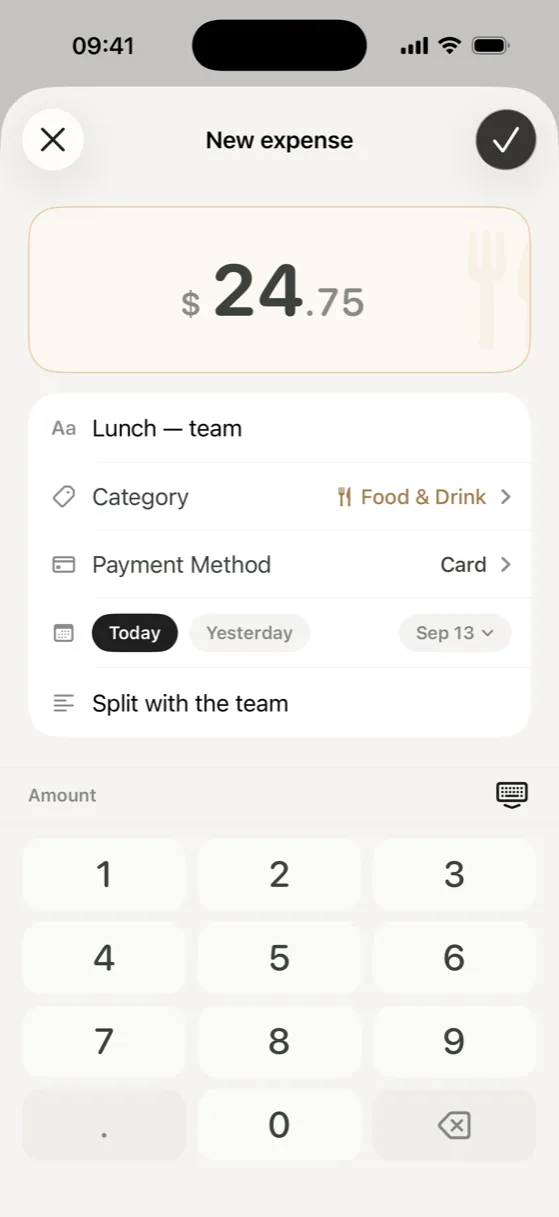
O que mata o registro manual não é registrar. É lembrar de fazer isso depois. E é aí que está a verdadeira solução.
Registre na hora de pagar, não no fim do dia
“Anoto à noite” é a frase com que o registro manual morre. À noite você lembra da compra grande e esquece o café, o estacionamento, a compra por impulso na farmácia – as pequenas coisas que mais rápido se acumulam e mais rápido somem da memória.
O hábito que se sustenta: registre a despesa no caixa, antes de guardar o celular. Ajuda ter um atalho rápido para a tela de nova despesa – um widget na tela de início, uma ação rápida no ícone do app ou, a partir do iOS 18, um botão na Central de Controle ou o botão de Ação – para não ter que procurar o app nem navegar por menus. Na tela bloqueada, o iOS pede para desbloquear antes, como em qualquer app.
Cobranças recorrentes sem leitura automática do banco
As assinaturas são a categoria em que as pessoas acham que precisam de conexão com o banco. Não precisam – precisam de uma lista. Cadastre cada cobrança recorrente uma vez, com valor, categoria e frequência, e ela aparece para você confirmar no vencimento. Você não fica caçando cobranças no extrato; você já tem a lista, e confirmar é um toque.
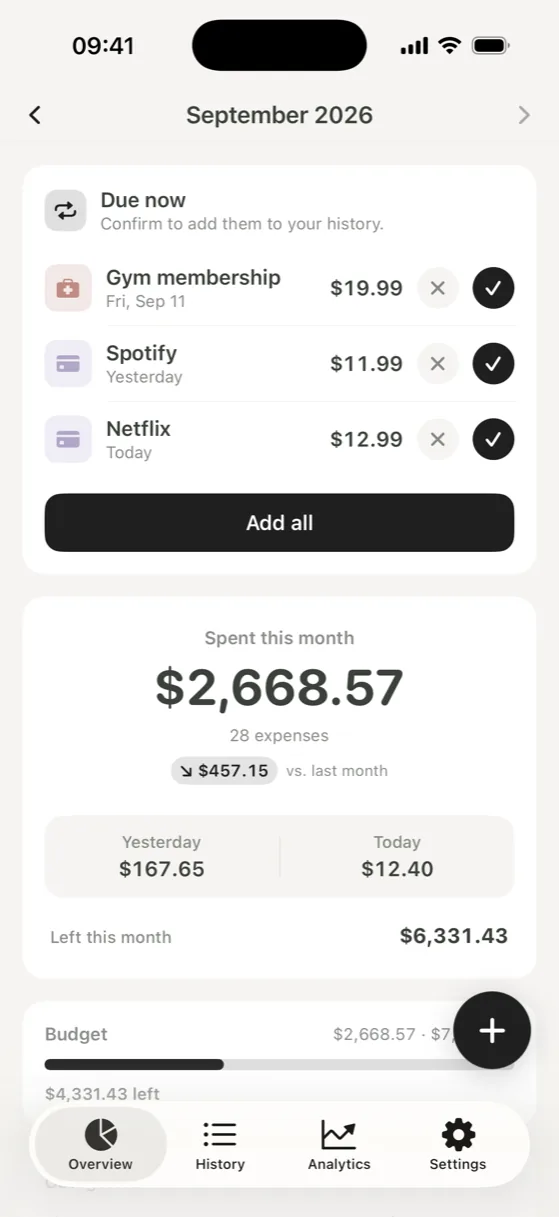
Você continua com os números que importam
Sem sincronizar o banco, você não perde as partes do orçamento que de fato mudam comportamentos: o total do mês, a divisão por categoria, a tendência dos últimos meses, a noção de se este mês está acima ou abaixo do normal. Tudo isso sai das despesas que você registrou, não de onde os dados vieram.
O que o registro acrescenta é atenção. Cada lançamento é um pequeno momento de perceber o que você gastou, e é muitas vezes essa percepção que muda um hábito. A sincronização bancária é mais completa; registrar deixa você mais perto de cada decisão.
O que a sincronização bancária faz bem, e o que ela pede
A sincronização automática tem vantagens reais. Cada pagamento no cartão aparece sem você fazer nada, nada escapa porque você esqueceu de registrar, e uma assinatura esquecida aparece sozinha. Se você quer um registro completo sem esforço, é difícil superar.
Mas ela também pede algumas coisas. Outra empresa fica entre o seu banco e o app, e o seu histórico de transações é guardado fora do celular, sob as regras de segurança e retenção dela. O consentimento precisa ser renovado de tempos em tempos, as categorias importadas costumam precisar de ajustes e o dinheiro vivo nunca aparece. Se a troca vale a pena é uma decisão pessoal. O registro manual é simplesmente a outra opção.
Como saber quem acessa sua conta num app de orçamento
A maioria dos apps que sincronizam o banco não constrói essa conexão sozinha. No Brasil, eles costumam usar o Open Finance por meio de um agregador, como Pluggy ou Belvo. Você percebe isso na configuração: o app pede para escolher o banco numa lista e depois mostra a tela do provedor ou leva você ao app ou ao site do banco para autorizar o compartilhamento. Nesse segundo caso, o app de orçamento nunca vê a sua senha.
Para conferir antes de instalar, leia a descrição e a política de privacidade do app; os que se conectam a bancos costumam informar o provedor que usam. O rótulo de privacidade da App Store é um bom resumo do que um app coleta, mas não diz qual serviço – se é que há algum – conecta o seu banco. E, se um app pede o seu banco antes de deixar você adicionar uma única despesa, a sincronização é o centro de como ele funciona. Um app feito para registro manual simplesmente nunca pede.
O Walti funciona assim. Não há login no banco, agregador, conta nem servidor do Walti. Seus registros ficam no iPhone e só saem dele num backup: um arquivo que você exporta, ou o seu próprio backup do iCloud ou do computador. Você adiciona despesas pelo app, por um widget da tela de início ou pela ação rápida do ícone, e a partir do iOS 18 também pela Central de Controle ou pelo botão de Ação. As despesas recorrentes esperam a sua confirmação no vencimento, e o seu mês, as tendências e as categorias saem do que você registrou.
Você não precisa sincronizar o banco para saber para onde foi o seu dinheiro. Precisa de um instante no caixa e de um lugar para anotar.