 Walti
Prywatność · 5 min czytania
Jak kontrolować wydatki na iPhonie bez łączenia konta bankowego
Większość aplikacji budżetowych zaczyna od tego samego kroku: połącz swój bank. Raz udzielasz dostępu, często przez stronę logowania lub aplikację banku, a od tej chwili transakcje spływają same i są sortowane w kategorie.
To wygodne i dla wielu osób to właściwy wybór. Po prostu nie jedyny. Możesz mieć dokładny obraz swoich wydatków bez żadnego połączenia z bankiem. Potrzebny jest inny nawyk, a nie mądrzejszy algorytm.
Ręczne zapisywanie nie jest już tym, czym było
Zła sława ręcznego zapisywania – arkusze kalkulacyjne, zgubione paragony, nawyk, który umiera w lutym – bierze się z tego, jak robiło się to kiedyś. Na telefonie zapisanie wydatku jest dużo lżejsze: otwierasz aplikację albo stukasz w widżet, wpisujesz kwotę, wybierasz kategorię i gotowe. Opis możesz dodać, jeśli chcesz.
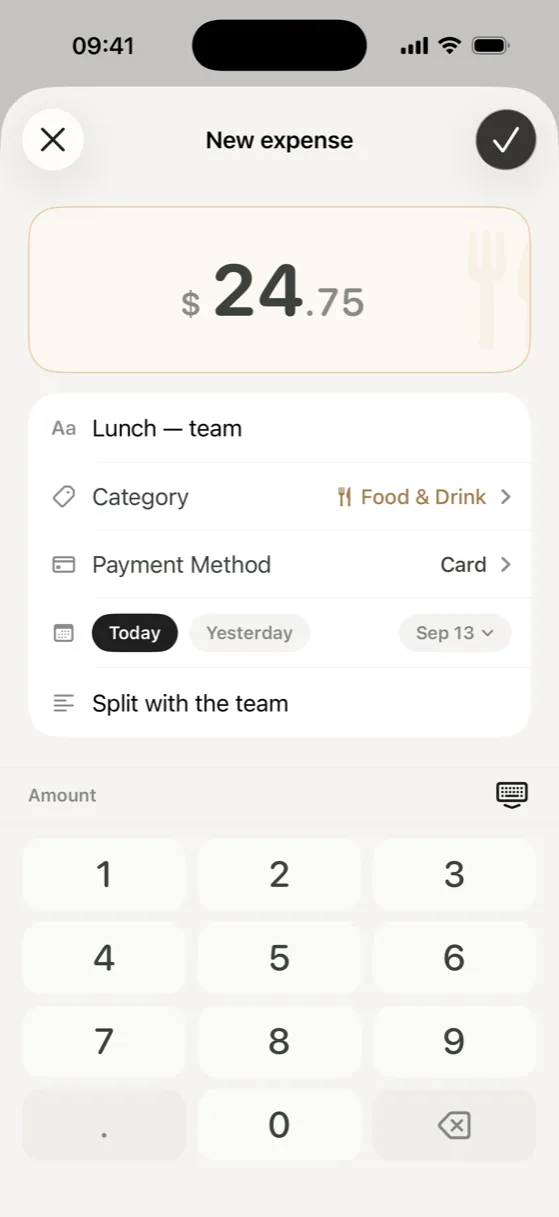
Ręczne zapisywanie zabija nie samo wpisywanie. Zabija je przypominanie sobie o nim później. I właśnie tu jest prawdziwe rozwiązanie.
Zapisuj w chwili płacenia, a nie pod koniec dnia
„Wpiszę to wieczorem” – to zdanie, na którym ręczne zapisywanie się kończy. Wieczorem pamiętasz duży zakup i zapominasz o kawie, parkingu, impulsywnym zakupie w drogerii – o drobiazgach, które najszybciej się sumują i najszybciej wypadają z pamięci.
Nawyk, który się sprawdza: zapisz wydatek przy kasie, zanim schowasz telefon. Pomaga szybki dostęp do ekranu nowego wydatku – widżet na ekranie początkowym, szybka czynność na ikonie aplikacji albo, od iOS 18, przycisk w centrum sterowania lub przycisk czynności – żeby nie szukać aplikacji ani nie przechodzić przez menu. Na zablokowanym ekranie iOS najpierw poprosi o odblokowanie, jak w przypadku każdej aplikacji.
Stałe płatności bez automatycznego skanowania konta
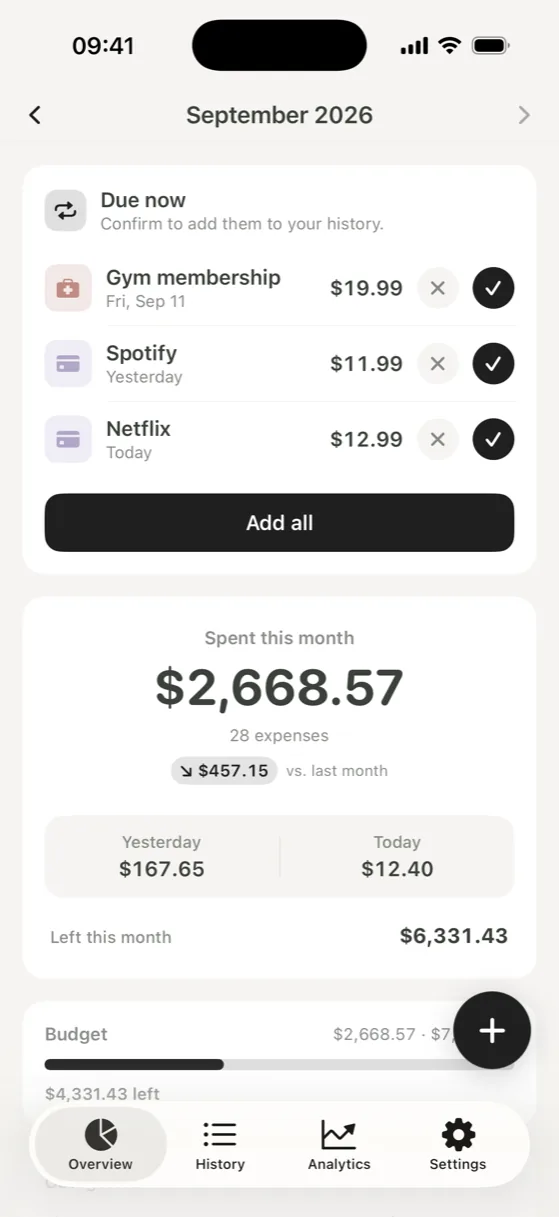
Subskrypcje to kategoria, przy której ludzie zakładają, że do ich wychwycenia potrzebne jest połączenie z bankiem. Nie jest – potrzebna jest lista. Dodaj każdą stałą płatność raz, z kwotą, kategorią i tym, jak często się powtarza, a pojawi się do potwierdzenia w terminie. Nie przeszukujesz wyciągu w poszukiwaniu obciążeń; masz już listę, a potwierdzenie to jedno stuknięcie.
Liczby, które się liczą, i tak dostajesz
Bez synchronizacji z bankiem nie tracisz tych elementów budżetowania, które naprawdę zmieniają zachowanie: sumy miesiąca, podziału na kategorie, trendu z ostatnich miesięcy, wyczucia, czy ten miesiąc wypada drożej czy taniej niż zwykle. Wszystko to bierze się z zapisanych wydatków, a nie z tego, skąd pochodzą dane.
Zapisywanie dodaje uwagę. Każdy wpis to krótka chwila zauważenia, ile wydałeś, a właśnie to zauważanie często zmienia nawyk. Synchronizacja z bankiem jest pełniejsza; zapisywanie trzyma cię bliżej każdej decyzji.
Co synchronizacja z bankiem robi dobrze, a czego wymaga
Automatyczna synchronizacja ma prawdziwe zalety. Każda płatność kartą pojawia się bez twojego udziału, nic nie umyka, bo zapomniałeś zapisać, a zapomniana subskrypcja wychodzi na jaw sama. Jeśli chcesz pełnego zapisu bez wysiłku, trudno ją pobić.
Ale też czegoś wymaga. Między bankiem a aplikacją pojawia się kolejna firma, a historia twoich transakcji jest przechowywana poza telefonem, zgodnie z jej zasadami bezpieczeństwa i przechowywania danych. Dostęp trzeba co jakiś czas odnawiać, zaimportowane kategorie często wymagają poprawek, a gotówka nigdy się nie pojawia. Czy ta wymiana się opłaca, to osobista decyzja. Ręczne zapisywanie jest po prostu drugą opcją.
Jak sprawdzić, kto w aplikacji budżetowej łączy się z twoim kontem
Większość aplikacji synchronizujących konto nie buduje tego połączenia sama. W Europie korzystają zwykle z licencjonowanego dostawcy usługi dostępu do informacji o rachunku, takiego jak Kontomatik czy Tink. Zobaczysz to podczas konfiguracji: aplikacja prosi o wybór banku z listy, a potem pokazuje ekran logowania dostawcy albo przekierowuje cię do aplikacji lub strony banku, żeby udzielić dostępu. W tym drugim przypadku aplikacja budżetowa nigdy nie widzi twojego hasła.
Żeby sprawdzić to przed instalacją, przeczytaj opis aplikacji i politykę prywatności; aplikacje łączące się z bankami zwykle podają nazwę dostawcy. Etykieta prywatności w App Store dobrze pokazuje, jakie dane aplikacja zbiera, ale nie powie ci, która usługa – o ile w ogóle – łączy się z twoim bankiem. A jeśli aplikacja prosi o bank, zanim pozwoli dodać choćby jeden wydatek, synchronizacja jest sercem jej działania. Aplikacja zaprojektowana do ręcznego zapisywania po prostu nigdy o to nie pyta.
Walti działa właśnie tak. Nie ma logowania do banku, pośredników, konta ani serwera Walti. Twoje dane są przechowywane na iPhonie i opuszczają go tylko w kopii zapasowej: w pliku, który eksportujesz, albo w twojej własnej kopii w iCloud lub na komputerze. Wydatki dodajesz z aplikacji, widżetu na ekranie początkowym lub szybkiej czynności ikony, a od iOS 18 także z centrum sterowania lub przyciskiem czynności. Stałe wydatki czekają na twoje potwierdzenie w terminie, a twój miesiąc, trendy i kategorie powstają z tego, co zapisałeś.
Nie potrzebujesz synchronizacji z bankiem, żeby wiedzieć, dokąd poszły twoje pieniądze. Potrzebujesz chwili przy kasie i miejsca, w którym to zapiszesz.