 Walti
Vie privée · 5 min de lecture
Comment suivre ses dépenses sur iPhone sans connecter son compte bancaire
La plupart des applis de budget commencent par la même étape : connectez votre banque. Vous autorisez l’accès une fois, souvent via la page de connexion ou l’appli de votre banque, et vos opérations arrivent ensuite toutes seules, classées par catégorie.
C’est pratique, et pour beaucoup de gens c’est le bon choix. Ce n’est simplement pas la seule façon de faire. Vous pouvez avoir une image précise de vos dépenses sans aucune connexion bancaire. Il faut une autre habitude, pas un algorithme plus malin.
Le suivi manuel n’est plus ce qu’il était
La réputation du suivi manuel – tableurs, tickets perdus, une habitude qui meurt en février – vient de la façon dont on le pratiquait autrefois. Sur un téléphone, noter une dépense est bien plus léger : ouvrir l’appli ou toucher un widget, saisir un montant, choisir une catégorie, c’est fait. Une description est là si vous en voulez une.
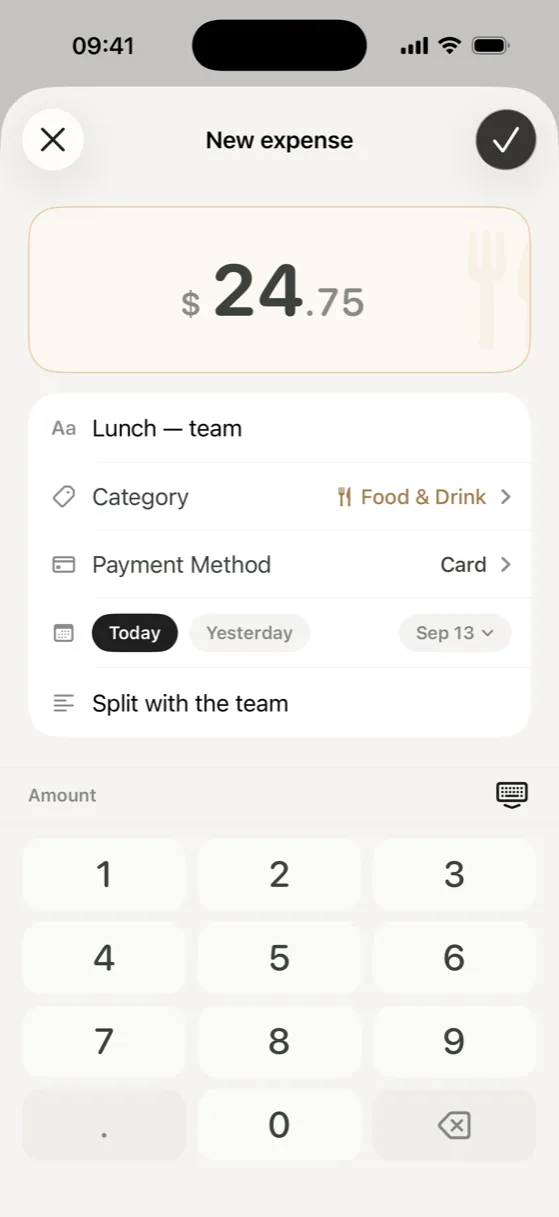
Ce qui tue le suivi manuel, ce n’est pas la saisie elle-même. C’est de penser à le faire plus tard. Et c’est là que se trouve la vraie solution.
Noter au moment de payer, pas en fin de journée
« Je l’ajouterai ce soir » : c’est là que le suivi manuel s’éteint. Le soir, vous vous souvenez du gros achat et oubliez le café, le parking, l’achat impulsif à la pharmacie – les petites dépenses qui s’additionnent le plus vite et s’effacent le plus vite de la mémoire.
L’habitude qui tient : noter la dépense à la caisse, juste avant de ranger votre téléphone. Un accès rapide à l’écran de nouvelle dépense aide – un widget sur l’écran d’accueil, une action rapide sur l’icône de l’appli ou, à partir d’iOS 18, une commande du centre de contrôle ou le bouton Action –, pour ne pas avoir à chercher l’appli ni à naviguer dans un menu. Depuis l’écran verrouillé, iOS vous demande d’abord de déverrouiller, comme pour n’importe quelle appli.
Les prélèvements récurrents sans synchronisation bancaire
Les abonnements sont la catégorie pour laquelle on pense qu’une connexion bancaire est indispensable. Elle ne l’est pas : il faut une liste. Créez chaque prélèvement récurrent une fois, avec son montant, sa catégorie et sa fréquence, et il apparaît pour que vous le confirmiez à l’échéance. Vous ne fouillez pas votre relevé à la recherche de prélèvements ; vous avez déjà la liste, et confirmer prend une touche.
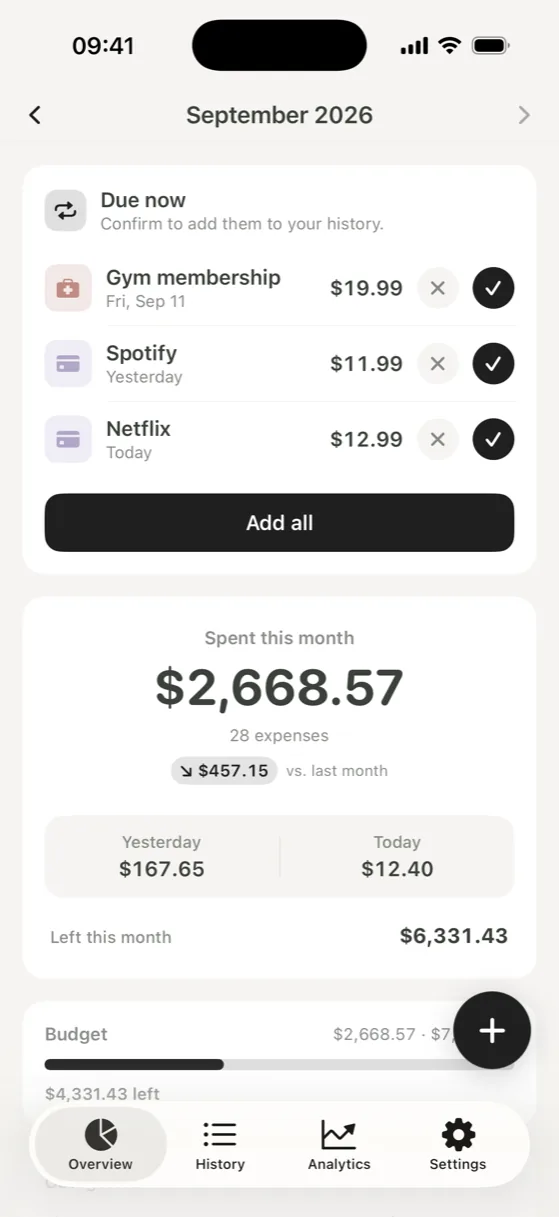
Vous obtenez quand même les chiffres qui comptent
Sans synchronisation bancaire, vous ne perdez pas ce qui, dans un budget, change réellement les comportements : un total mensuel, une répartition par catégorie, une tendance sur les derniers mois, une idée de si ce mois-ci est plus chargé ou plus calme que d’habitude. Tout cela vient des dépenses que vous avez notées, pas de la provenance des données.
Ce que la saisie ajoute, c’est de l’attention. Chaque ligne est un petit moment où vous remarquez ce que vous avez dépensé, et c’est souvent ce moment qui change une habitude. Une synchronisation bancaire est plus complète ; la saisie vous garde plus proche de chaque décision.
Ce que fait bien la synchronisation bancaire, et ce qu’elle demande
La synchronisation automatique a de vrais avantages. Chaque paiement par carte apparaît sans rien faire, rien ne passe à la trappe parce que vous avez oublié de le noter, et un abonnement oublié apparaît de lui-même. Pour un historique complet sans effort, difficile de faire mieux.
Elle demande aussi certaines choses. Une autre entreprise se place entre votre banque et l’appli, et votre historique d’opérations est stocké hors de votre téléphone, selon ses propres règles de sécurité et de conservation. L’accès doit être renouvelé régulièrement, les catégories importées sont souvent à corriger, et les espèces n’apparaissent jamais. Savoir si l’échange en vaut la peine est un choix personnel. Le suivi manuel est simplement l’autre option.
Comment savoir qui accède à votre compte dans une appli de budget
La plupart des applis qui synchronisent votre banque ne construisent pas cette connexion elles-mêmes. En Europe, elles passent en général par un prestataire agréé de services d’information sur les comptes, comme Bridge, Powens ou Tink. Vous le voyez lors de la configuration : l’appli vous fait choisir votre banque dans une liste, puis affiche l’écran de connexion du prestataire ou vous envoie vers l’appli ou le site de votre banque pour autoriser l’accès. Dans ce second cas, l’appli de budget ne voit jamais votre mot de passe.
Pour vérifier avant d’installer, lisez la description de l’appli et sa politique de confidentialité ; les applis connectées aux banques nomment généralement le prestataire qu’elles utilisent. L’étiquette de confidentialité de l’App Store donne un bon aperçu de ce qu’une appli collecte, mais elle ne vous dira pas quel service, le cas échéant, connecte votre banque. Et si une appli vous demande votre banque avant même de vous laisser ajouter une seule dépense, la synchronisation est au cœur de son fonctionnement. Une appli pensée pour le suivi manuel ne vous la demande tout simplement jamais.
Walti fonctionne ainsi. Pas d’identifiants bancaires, pas d’agrégateur, pas de compte et pas de serveur Walti. Vos données sont stockées sur votre iPhone et n’en sortent que dans une sauvegarde : un fichier que vous exportez, ou votre propre sauvegarde iCloud ou sur ordinateur. Vous ajoutez des dépenses depuis l’appli, un widget de l’écran d’accueil ou l’action rapide de l’icône, et à partir d’iOS 18 depuis le centre de contrôle ou le bouton Action. Les dépenses récurrentes attendent votre confirmation à l’échéance, et votre mois, vos tendances et vos catégories viennent de ce que vous avez noté.
Pas besoin de synchronisation bancaire pour savoir où est passé votre argent. Il vous faut un instant à la caisse et un endroit où le noter.