 Walti
Privacidad · 5 min de lectura
Cómo controlar tus gastos en iPhone sin conectar tu cuenta bancaria
La mayoría de las apps de presupuesto empiezan con el mismo paso: conecta tu banco. Das acceso una vez, muchas veces desde la página o la app de tu banco, y a partir de ahí tus movimientos llegan solos y se acomodan por categoría.
Es cómodo, y para mucha gente es la opción correcta. Simplemente no es la única. Puedes tener una imagen precisa de tus gastos sin ninguna conexión bancaria. Lo que hace falta es otro hábito, no un algoritmo más listo.
Registrar a mano ya no es lo que era
La mala fama de registrar gastos a mano –hojas de cálculo, tickets perdidos, un hábito que muere en febrero– viene de cómo se hacía antes. En el celular, anotar un gasto es mucho más ligero: abres la app o tocas un widget, escribes el monto, eliges una categoría y listo. Si quieres, puedes agregar una descripción.
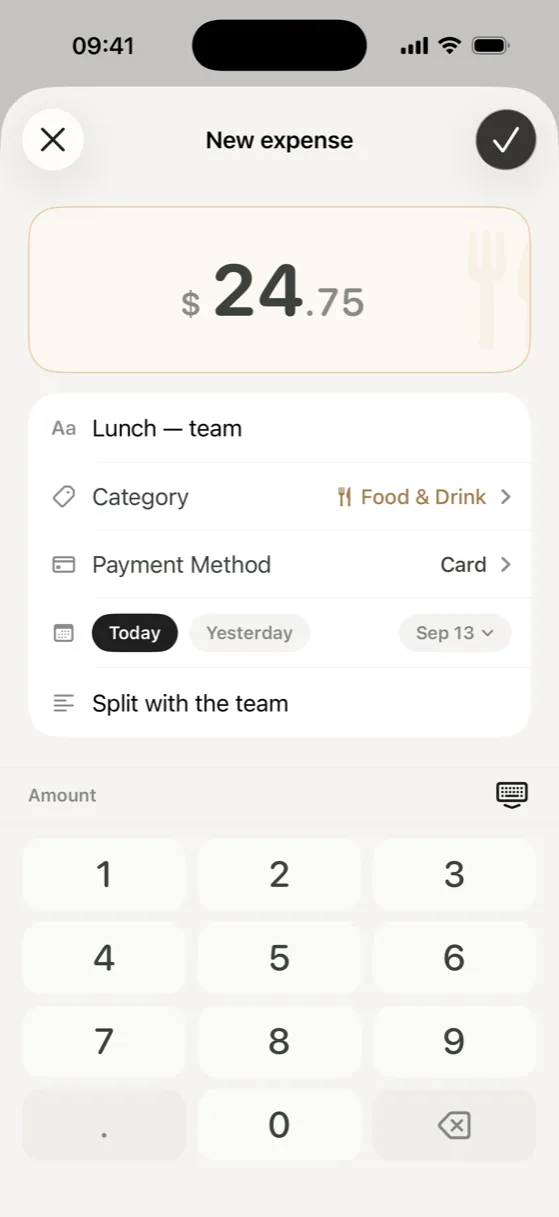
Lo que mata el registro manual no es anotar. Es acordarte de hacerlo después. Y ahí está la verdadera solución.
Registra en el momento de pagar, no al final del día
«Lo anoto en la noche» es la frase con la que muere el registro manual. En la noche recuerdas la compra grande y olvidas el café, el estacionamiento, la compra impulsiva en la farmacia: lo pequeño, lo que más rápido se acumula y más rápido se borra de la memoria.
El hábito que funciona: registra el gasto en la caja, justo antes de guardar el celular. Ayuda tener un acceso rápido a la pantalla de gasto nuevo –un widget en la pantalla de inicio, una acción rápida en el ícono de la app o, desde iOS 18, un botón en el centro de control o el botón de acción– para no tener que buscar la app ni navegar por menús. Desde la pantalla bloqueada, iOS te pide desbloquear primero, como con cualquier app.
Cargos recurrentes sin revisar el banco automáticamente
Las suscripciones son la categoría en la que más se cree que hace falta conectar el banco. No es así: lo que hace falta es una lista. Registra cada cargo recurrente una vez, con su monto, su categoría y cada cuánto se repite, y aparecerá para que lo confirmes cuando toque pagarlo. No tienes que buscar cargos en tu estado de cuenta; ya tienes la lista, y confirmar es un toque.
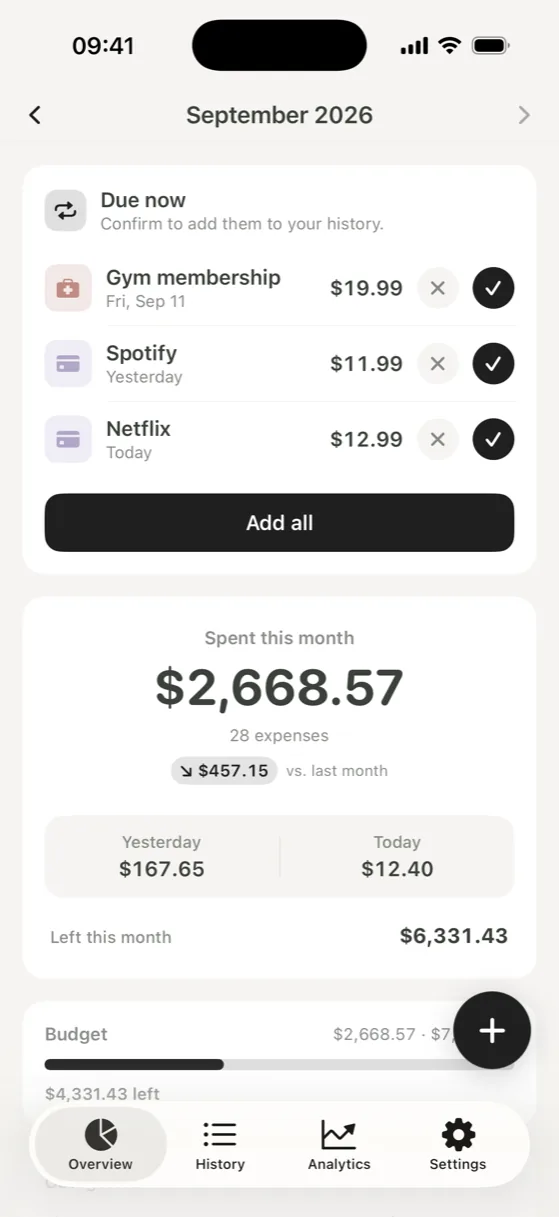
Sigues teniendo los números que importan
Sin sincronizar el banco no pierdes las partes del presupuesto que de verdad cambian hábitos: un total del mes, un desglose por categoría, la tendencia de los últimos meses y una idea de si este mes vas más alto o más bajo de lo normal. Todo eso sale de los gastos que registraste, no del lugar de donde vienen los datos.
Lo que el registro agrega es atención. Cada anotación es un pequeño momento en el que te das cuenta de lo que gastaste, y muchas veces eso es lo que cambia un hábito. La sincronización bancaria es más completa; registrar te mantiene más cerca de cada decisión.
Lo que la sincronización bancaria hace bien, y lo que te pide
La sincronización automática tiene ventajas reales. Cada pago con tarjeta aparece sin que hagas nada, nada se escapa porque se te olvidó anotarlo y una suscripción olvidada aparece sola. Si quieres un registro completo sin esfuerzo, es difícil de superar.
También te pide algunas cosas. Otra empresa se coloca entre tu banco y la app, y tu historial de movimientos se guarda fuera de tu celular, bajo sus propias políticas de seguridad y conservación de datos. A veces hay que volver a autorizar la conexión, las categorías importadas suelen necesitar correcciones y el efectivo nunca aparece. Si el intercambio vale la pena es una decisión personal. Registrar a mano es simplemente la otra opción.
Cómo saber quién se conecta a tu banco en una app de presupuesto
La mayoría de las apps que sincronizan tu banco no construyen esa conexión por su cuenta. Usan un agregador: en México y Latinoamérica, por ejemplo, Belvo o Finerio Connect; en España, servicios como Tink. Lo notas durante la configuración: la app te pide elegir tu banco de una lista y luego te muestra la pantalla de acceso del proveedor o te manda a la app o al sitio de tu banco para autorizar el acceso. En el segundo caso, la app de presupuesto nunca ve tu contraseña.
Para revisarlo antes de instalar, lee la descripción y el aviso de privacidad de la app; las que se conectan a bancos suelen mencionar el proveedor que usan. La etiqueta de privacidad del App Store es un buen resumen de lo que una app recopila, pero no te dirá qué servicio, si es que hay alguno, conecta tu banco. Y si una app te pide tu banco antes de dejarte agregar un solo gasto, la sincronización está en el centro de cómo funciona. Una app pensada para registrar a mano simplemente nunca te lo pide.
Walti funciona así. No hay acceso a tu banco, ni agregadores, ni cuenta, ni servidor de Walti. Tus registros se guardan en tu iPhone y solo salen de él en un respaldo: un archivo que exportas, o tu propio respaldo de iCloud o de tu computadora. Agregas gastos desde la app, un widget de la pantalla de inicio o la acción rápida del ícono, y desde iOS 18 también desde el centro de control o el botón de acción. Los gastos recurrentes esperan a que los confirmes cuando toca pagarlos, y tu mes, tus tendencias y tus categorías salen de lo que registraste.
No necesitas sincronizar tu banco para saber a dónde se fue tu dinero. Necesitas un momento en la caja y un lugar donde anotarlo.