 Walti
Datenschutz · 5 Min. Lesezeit
So behältst du deine Ausgaben auf dem iPhone im Blick, ohne dein Bankkonto zu verbinden
Die meisten Budget-Apps beginnen mit demselben Schritt: Verbinde deine Bank. Du gibst einmal den Zugriff frei, oft über die Anmeldeseite oder die App deiner Bank, und ab dann kommen deine Umsätze automatisch herein und werden für dich in Kategorien sortiert.
Das ist bequem, und für viele Menschen ist es die richtige Wahl. Es ist nur nicht der einzige Weg. Du kannst ein genaues Bild deiner Ausgaben bekommen, ganz ohne Bankverbindung. Dafür brauchst du eine andere Gewohnheit, keinen klügeren Algorithmus.
Manuelles Erfassen ist nicht mehr, was es mal war
Der Ruf des manuellen Erfassens – Tabellen, verlorene Kassenzettel, eine Gewohnheit, die im Februar stirbt – stammt aus der Zeit, als man es noch auf Papier oder am Computer machte. Auf dem Handy ist das Eintragen viel leichter: App öffnen oder auf ein Widget tippen, Betrag eingeben, Kategorie wählen, fertig. Eine Beschreibung ist da, wenn du eine willst.
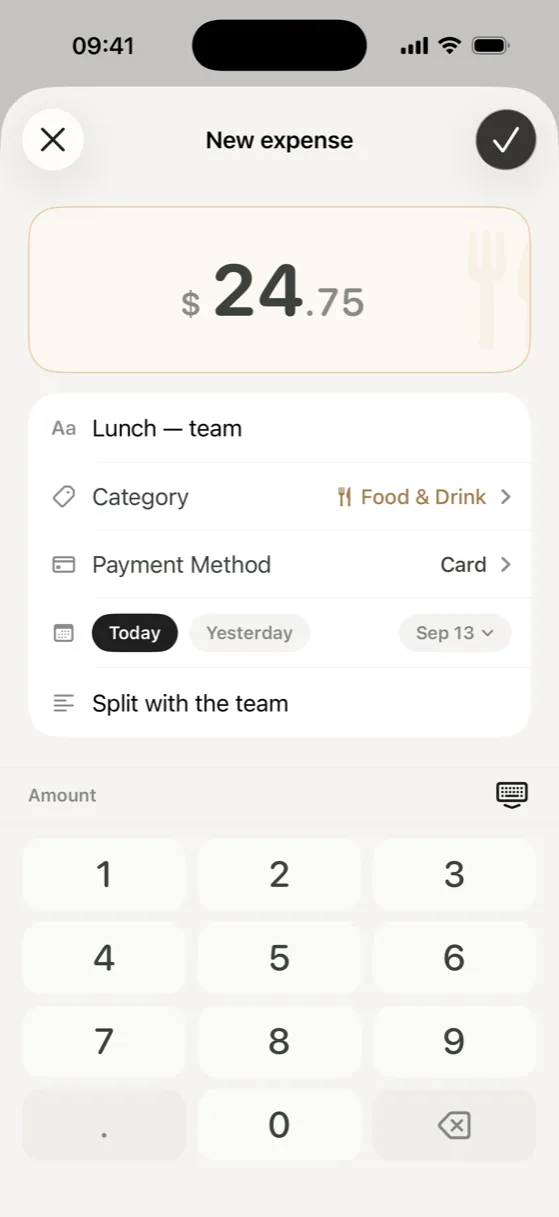
Was manuelles Erfassen scheitern lässt, ist nicht das Eintragen selbst. Es ist, sich später daran zu erinnern. Und genau da liegt die eigentliche Lösung.
Im Moment des Bezahlens erfassen, nicht am Ende des Tages
„Das trag ich heute Abend ein“ ist der Satz, an dem manuelles Erfassen scheitert. Abends erinnerst du dich an den großen Einkauf und vergisst den Kaffee, das Parkticket, den Spontankauf in der Drogerie – die Kleinigkeiten, die sich am schnellsten summieren und am schnellsten aus dem Gedächtnis verschwinden.
Die Gewohnheit, die hält: Erfasse die Ausgabe an der Kasse, in dem Moment, bevor du das Handy wegsteckst. Ein schneller Weg zum Bildschirm „Neue Ausgabe“ hilft – ein Widget auf dem Home-Bildschirm, eine Schnellaktion auf dem App-Symbol oder ab iOS 18 eine Taste im Kontrollzentrum oder die Aktionstaste –, damit du nicht erst die App suchen oder dich durch ein Menü tippen musst. Vom Sperrbildschirm aus verlangt iOS wie bei jeder App zuerst das Entsperren.
Abos und Fixkosten ohne automatischen Kontoabruf
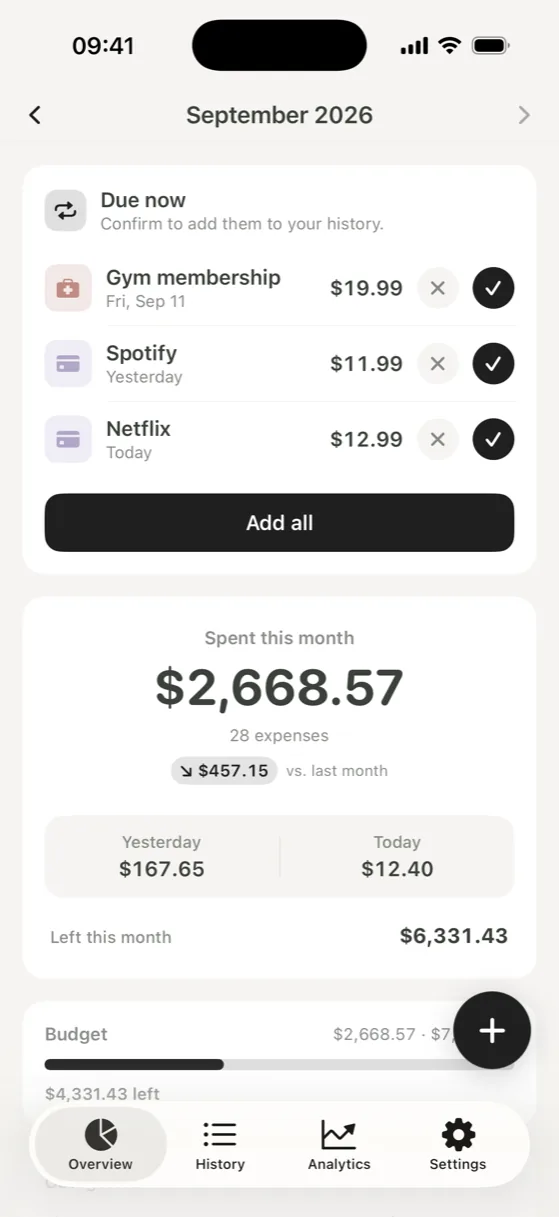
Abos sind die eine Kategorie, bei der viele denken, man brauche eine Bankverbindung, um sie zu erwischen. Braucht man nicht – man braucht eine Liste. Leg jede wiederkehrende Zahlung einmal mit Betrag, Kategorie und Rhythmus an, und sie erscheint zur Bestätigung, wenn sie fällig ist. Du durchsuchst nicht deinen Kontoauszug nach Abbuchungen; du hast die Liste schon, und Bestätigen ist ein Tipp.
Die Zahlen, auf die es ankommt, bekommst du trotzdem
Ohne Kontoabruf verlierst du nicht die Teile des Budgetierens, die tatsächlich Verhalten ändern: eine Monatssumme, eine Aufteilung nach Kategorien, einen Trend über die letzten Monate, ein Gefühl dafür, ob dieser Monat teurer oder günstiger läuft als sonst. All das kommt aus den Ausgaben, die du erfasst hast, nicht daher, woher die Daten stammen.
Was das Erfassen hinzufügt, ist Aufmerksamkeit. Jeder Eintrag ist ein kleiner Moment, in dem du bemerkst, was du ausgegeben hast, und genau dieses Bemerken ändert oft eine Gewohnheit. Ein Kontoabruf ist vollständiger; das Erfassen hält dich näher an jeder Entscheidung.
Was der Kontoabruf gut kann – und was er verlangt
Automatischer Abruf hat echte Vorteile. Jede Kartenzahlung erscheint, ohne dass du etwas tun musst, nichts rutscht durch, weil du das Eintragen vergessen hast, und ein vergessenes Abo taucht von selbst auf. Wer ohne Aufwand einen vollständigen Überblick will, ist damit schwer zu schlagen.
Er verlangt aber auch einiges. Ein weiteres Unternehmen sitzt zwischen deiner Bank und der App, und dein Umsatzverlauf wird außerhalb deines Handys gespeichert – unter dessen Sicherheits- und Aufbewahrungsregeln. Der Zugriff muss regelmäßig neu bestätigt werden, importierte Kategorien brauchen oft Nacharbeit, und Bargeld taucht nie auf. Ob sich dieser Tausch lohnt, ist eine persönliche Entscheidung. Manuelles Erfassen ist einfach die andere Option.
So erkennst du, wer bei einer Budget-App auf dein Konto zugreift
Die meisten Apps, die dein Konto abrufen, bauen diese Verbindung nicht selbst. In Europa nutzen sie in der Regel einen zugelassenen Kontoinformationsdienst wie Tink, finAPI oder GoCardless. Du merkst es bei der Einrichtung: Die App lässt dich deine Bank aus einer Liste wählen und zeigt dann entweder die Anmeldemaske des Dienstleisters oder schickt dich in die App oder auf die Website deiner Bank, um den Zugriff freizugeben. Bei der zweiten Variante sieht die Budget-App dein Passwort nie.
Um das vor der Installation zu prüfen, lies die App-Beschreibung und die Datenschutzerklärung; Apps mit Bankanbindung nennen dort meist den Dienst, den sie nutzen. Das Datenschutz-Etikett im App Store gibt einen guten Überblick, welche Daten eine App erhebt, sagt dir aber nicht, welcher Dienst – falls überhaupt – dein Konto verbindet. Und wenn eine App deine Bank verlangt, bevor du auch nur eine einzige Ausgabe eintragen darfst, steht die Synchronisation im Zentrum ihres Konzepts. Eine App fürs manuelle Erfassen fragt gar nicht erst.
Walti funktioniert genau so. Es gibt keinen Bank-Login, keinen Kontoinformationsdienst, kein Konto und keinen Walti-Server. Deine Einträge liegen auf deinem iPhone und verlassen es nur in einem Backup: als Datei, die du exportierst, oder in deinem eigenen iCloud- oder Computer-Backup. Ausgaben fügst du aus der App, über ein Widget auf dem Home-Bildschirm oder die Schnellaktion des App-Symbols hinzu, ab iOS 18 auch über das Kontrollzentrum oder die Aktionstaste. Wiederkehrende Ausgaben warten auf deine Bestätigung, wenn sie fällig sind, und dein Monat, deine Trends und Kategorien entstehen aus dem, was du erfasst hast.
Du brauchst keinen Kontoabruf, um zu wissen, wohin dein Geld gegangen ist. Du brauchst einen Moment an der Kasse und einen Ort, an dem du es festhältst.